
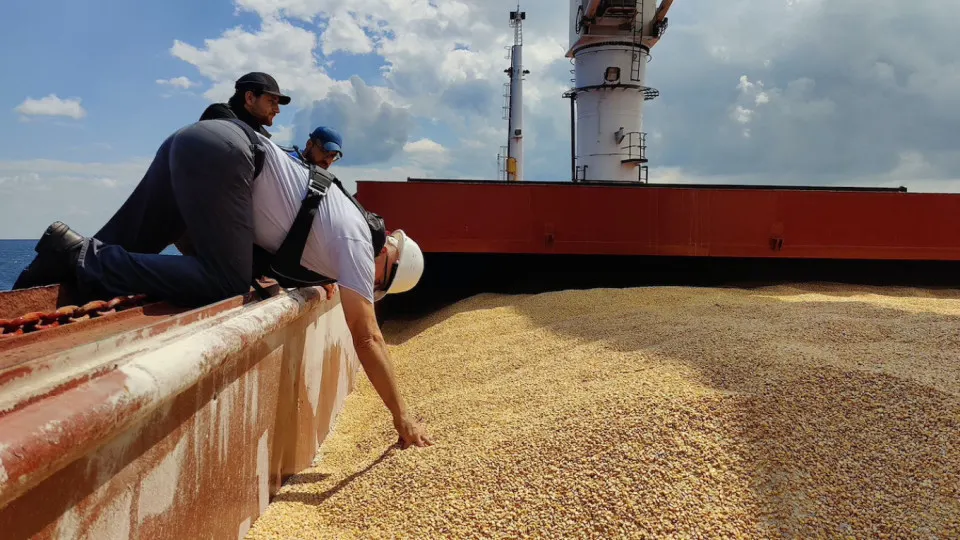
Российские экспортёры зерна ищут новые маршруты поставок из‑за ограничений на работу портов Азово‑Черноморского региона. Ассоциация зернопроизводителей рассматривает транзит через Китай, чтобы далее отправлять зерно в разные страны. По словам исполнительного директора ЗАР, балтийские порты позволяют поставлять зерно в Ближний Восток, Турцию и Северную Африку; однако доставка в азиатские страны обходится дороже. В связи с этим Россия развивает перевалочные мощности на Дальнем Востоке.
По словам Боломатовой, действуют более десяти терминалов по перевалке зерна. Сейчас подключены новые мощности, старые участники активизировали развитие инфраструктуры и увеличивают складские мощности. В порту Славянка планируется ввод глубоководного причала, и ожидается, что перевалка достигнет до 200 тысяч тонн в месяц. Также рассматриваются возможности экспорта на Каспии, откуда российское зерно поставляют в Иран.
Проблемы с вывозом урожая возникли после остановки портов Азовского моря и паралича черноморских терминалов из‑за атак беспилотников. Аналитики оценивают, что часть зерна может остаться без покупателей: при урожае около 140 млн тонн экспортный потенциал может снизиться с запланированных 59 млн до примерно 39 млн тонн.
По оценкам экспертов, альтернативные маршруты через Балтику и Северный Ледовитый океан позволят вывезти лишь около десятой части прежних объемов. Экспортных маршрутов, которые могли бы заменить Черное море, фактически не существует.
Избыток предложения привел к снижению цен на зерно на юге России примерно вдвое — до 4–5 тысяч рублей за тонну. По оценкам аналитиков, к концу года переходящие остатки могут достигнуть около 34,8 млн тонн.
