Экспорт российской пшеницы во второй декаде сентября сократился в четыре раза
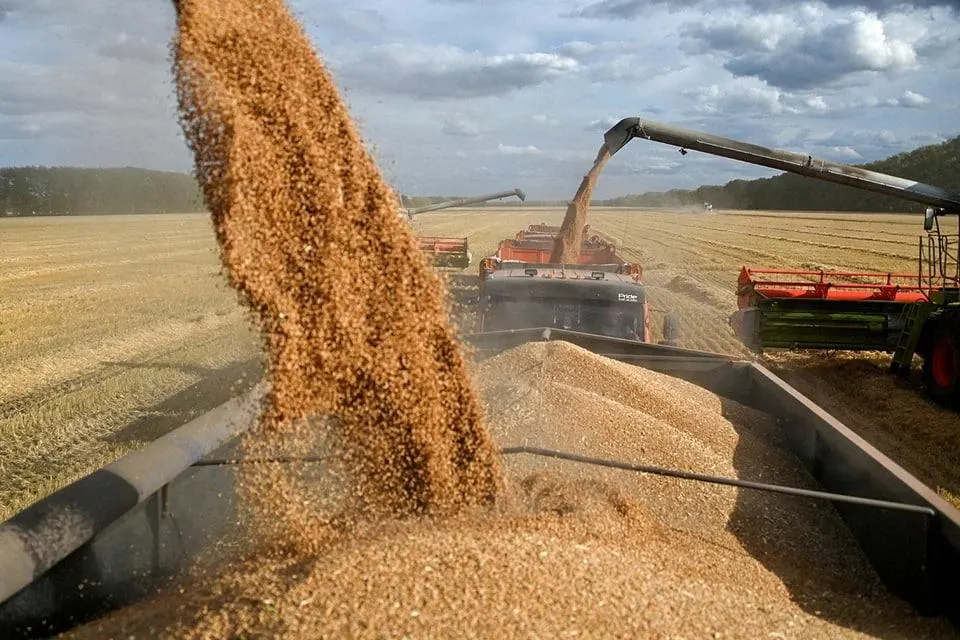
Во второй декаде сентября экспорт российской пшеницы сократился в четыре раза. По данным Российского зернового союза, география поставок сузилась: в аналогичный период прошлого года зерно экспортировалось в 29 стран, в текущем — всего в 8.
Директор аналитического департамента Российского зернового союза Елена Тюрина сообщила, что сокращение началось ранее и усилилось к середине сентября: в период с 10 по 20 сентября экспорт составил 347 тонн пшеницы, тогда как за аналогичный период 2025 года — 1,3 млн тонн. Экспорт ячменя снизился почти в десять раз до 21,9 тысячи тонн, кукурузы — до 11,8 тысячи тонн. Всего экспорт зерновых упал в четыре раза — с 1,6 млн тонн до 381 тысячи тонн.
По прогнозам Тюриной, итог сентября может составить примерно 1 млн тонн, против 5,7 млн тонн за аналогичный период в прошлом году.
География поставок тоже сузилась: если ранее во второй декаде сентября пшеница поставлялась в 29 стран, то в 2026 году — в 8. Египет остаётся лидером закупок — 81 тысяча тонн, что в 3,6 раза меньше, чем за аналогичный период 2025 года. Турция зафиксировала самое сильное падение — в 32 раза: с более чем 200 тысяч тонн в прошлом году до 6,1 тысяч тонн во втором декаде сентября текущего года.
Зерно отгружалось через лишь 9 портов, тогда как год назад — через 35.
По оценкам экспертов, на мировом рынке сохраняются опасения дефицита зерна из‑за эскалации конфликта на Черноморском регионе. Россия и Украина вместе занимают значительную долю мирового экспорта пшеницы. Из‑за перебоев рынок обращается к альтернативным экспортерам, включая ЕС, Аргентины, США и Австралию.
Однако возможности заместить выпавший экспорт ограничены: некоторые страны столкнулись с неблагоприятными погодными условиями, у Австралии и Аргентины экспорт ограничен по сезонным причинам — запасы истощены, новый урожай ещё не созрел. Альтернативы могут частично компенсировать дефицит, но без роста цен заместить весь объем вряд ли возможно.